TVA micro-entreprise : devez-vous facturer la TVA en 2026 ?
L'équipe BoneBook 8 min de lecture
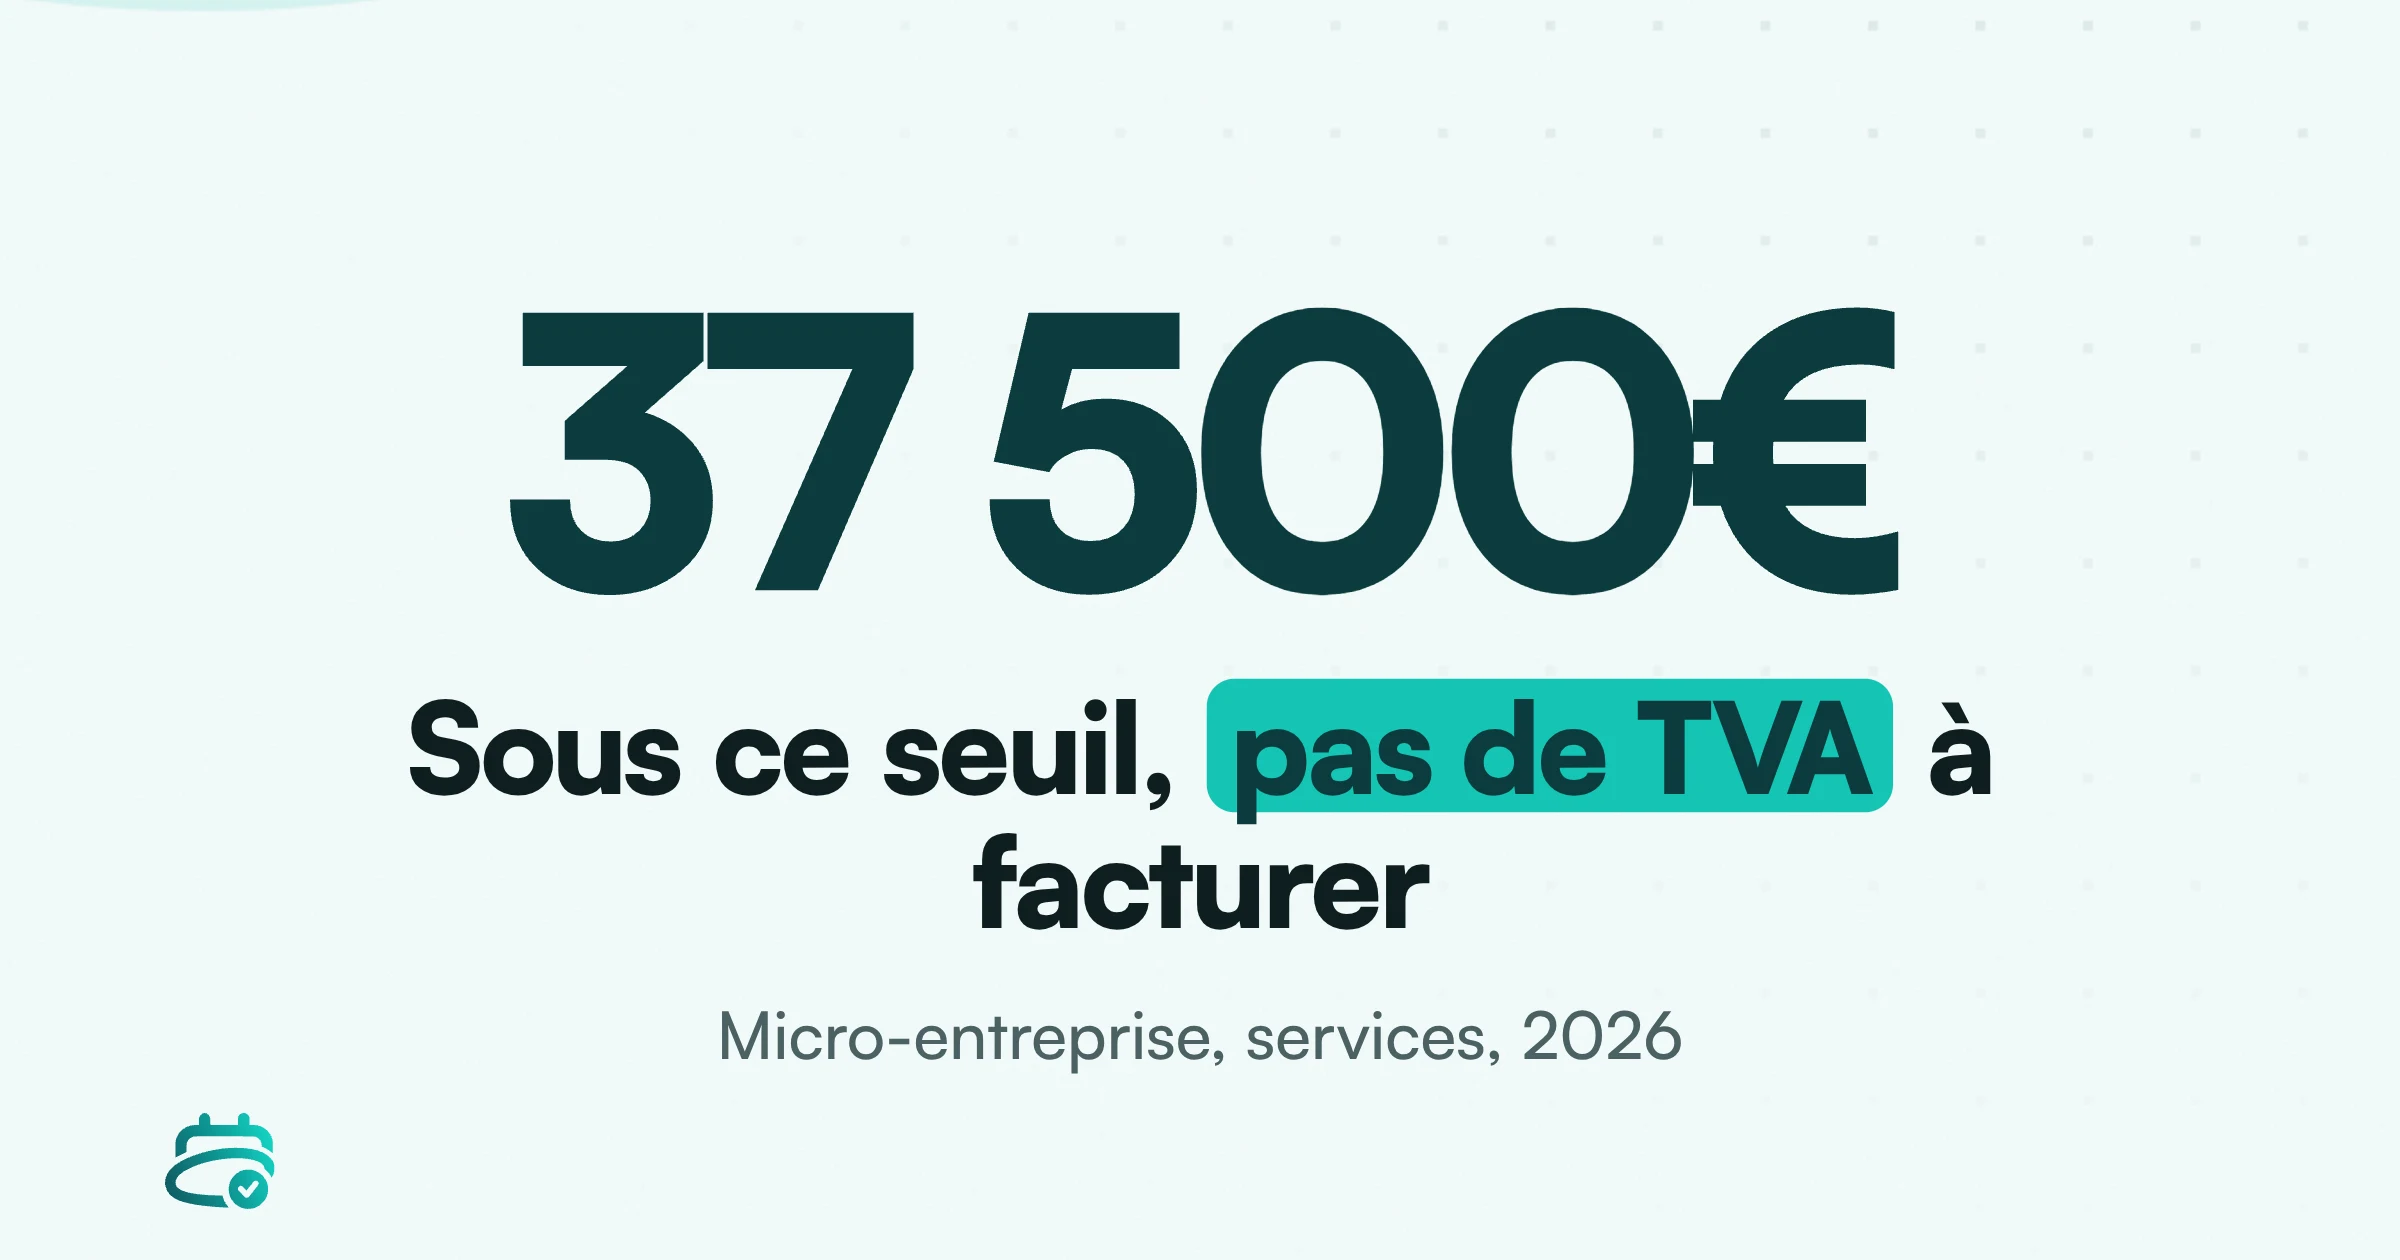
La TVA en micro-entreprise ne s'applique pas tant que votre chiffre d'affaires reste sous les seuils de la franchise en base de TVA. Pour une activité de prestations de services (coiffure, esthétique, massage, tatouage…), le seuil de base est de 37 500 € HT et le seuil majoré de 41 250 € pour 2026. En dessous, vous ne facturez pas de TVA, vous n'en reversez pas, et vous ne pouvez pas non plus la récupérer sur vos achats.
Les chiffres ci-dessous viennent de la fiche officielle de Entreprendre – Service-Public, qui indique que les seuils français restent inchangés pour 2026. Cet article concerne surtout la France. Pour la Belgique et la Suisse, voir la section dédiée plus bas.
La TVA en micro-entreprise : qu'est-ce que la franchise en base ?
La franchise en base est un régime qui vous dispense de déclarer et de payer la TVA. Concrètement :
- vous n'ajoutez pas de TVA à vos prix ;
- vous ne faites aucune déclaration de TVA périodique ;
- vous ne déduisez pas la TVA payée sur vos achats (produits, matériel, loyer s'il y a de la TVA…).
Votre client paie donc le prix affiché, point. Pour une cliente en institut de beauté, rien ne change : 45 € affichés, 45 € payés.
Micro-entreprise et TVA : deux choses distinctes
C'est le piège le plus fréquent. Le régime micro (micro-BIC, micro-BNC) concerne vos impôts sur le revenu et vos cotisations. La franchise en base de TVA concerne la TVA. Ils ont chacun leurs seuils et leurs règles.
On peut donc être en micro-entreprise et facturer la TVA (si on dépasse le seuil ou si on a choisi de l'opter), et on peut être en franchise de TVA sans être en micro-entreprise. Ne les mélangez pas quand vous suivez votre chiffre d'affaires.
Quels sont les seuils de la franchise de TVA en 2026 ?
D'après la fiche Service-Public (montants en euros HT) :
| Type d'activité | Seuil de base (CA de l'année précédente) | Seuil majoré (CA de l'année en cours) |
|---|---|---|
| Prestations de services | 37 500 € | 41 250 € |
| Activité libérale (hors avocats) | 37 500 € | 41 250 € |
| Vente de marchandises, hébergement | 85 000 € | 93 500 € |
Un salon de coiffure ou un institut qui ne fait que des prestations relève de la première ligne. Si vous vendez aussi des produits (shampoings, soins, vernis), voyez la section sur l'activité mixte plus bas.
Que se passe-t-il si je dépasse le seuil ?
Il y a deux situations, et elles n'ont pas les mêmes conséquences.
- Vous dépassez le seuil de base (37 500 € pour les services) une année, mais pas le seuil majoré. Vous restez en franchise cette année-là, puis vous passez à la TVA au 1er janvier de l'année suivante.
- Vous dépassez le seuil majoré (41 250 €) en cours d'année. Vous devenez redevable de la TVA dès le premier jour du dépassement, sur cette prestation et les suivantes.
Exemple : une barbière indépendante approche des 41 000 € en octobre. Un seul forfait de plus peut la faire basculer. Elle doit alors facturer la TVA sur les prestations à partir de ce jour-là, et ses prix affichés doivent suivre.
Et si je viens de démarrer mon activité ?
L'année de création, le chiffre d'affaires est ramené à une année complète selon la formule (CA × 365) ÷ nombre de jours d'activité. Si vous démarrez en septembre avec une belle affluence, le calcul peut vous rapprocher du seuil plus vite que prévu.
Comment savoir si la franchise de TVA s'applique à moi ?
Voici une méthode simple, en quelques étapes.
- Regardez votre dernière notification d'immatriculation ou votre avis du SIE (service des impôts des entreprises) : il précise si vous êtes en franchise ou non.
- Relisez vos dernières factures : si elles portent la mention « TVA non applicable, article 293 B du CGI », vous êtes en franchise.
- Additionnez votre chiffre d'affaires HT de l'année précédente et de l'année en cours, en séparant services et ventes de produits.
- Comparez aux seuils ci-dessus.
- Au moindre doute, demandez à votre SIE (via votre espace professionnel sur impots.gouv.fr) ou à votre comptable.
Un suivi mensuel suffit. Une ligne dans un tableur, ou les statistiques de BoneBook si vous voulez une estimation : elles calculent un chiffre d'affaires estimé à partir du prix des prestations. Ce n'est pas un chiffre comptable (ni une facturation), donc votre vrai suivi reste celui de vos encaissements.
Que faut-il écrire sur les factures et les prix ?
En France, chaque facture d'un professionnel en franchise doit porter la mention « TVA non applicable – article 293 B du CGI ». Son absence expose à un redressement, indique la fiche officielle.
Pour vos prix :
- Affichez le prix que le client paiera. Sans TVA, HT et TTC sont identiques : inutile d'écrire « TTC » ou « HT » partout, mais restez cohérent entre votre vitrine, votre page de réservation et vos factures.
- N'écrivez jamais de ligne « TVA 20 % » sur une facture en franchise.
- Pensez au jour où vous basculerez. Si vous passez à la TVA et gardez vos prix, votre marge baisse. Avec le taux normal de 20 %, un soin à 50 € TTC correspond à 41,67 € HT. Vous encaissez la même somme, mais vous en reversez 8,33 € à l'État. Vous pouvez aussi relever vos prix, à vous de choisir.
Un point sur les outils : BoneBook n'est ni une caisse ni un logiciel de facturation. Il gère rendez-vous et encaissement en ligne d'acomptes, vos factures se font avec votre outil habituel. Si vous proposez des acomptes et paiements en ligne, votre facture finale doit porter la bonne mention de TVA.
Avantages et inconvénients de la franchise en base
| Franchise en base | Assujetti à la TVA | |
|---|---|---|
| Prix affichés | Sans TVA | TVA incluse (ou à ajouter) |
| Déclarations | Aucune déclaration de TVA | Déclarations régulières |
| TVA sur vos achats | Non récupérable | Récupérable |
| Mention sur facture | Art. 293 B du CGI | Montant de TVA détaillé |
Pour un salon avec peu d'achats, la franchise est souvent plus confortable. Pour un institut qui investit dans du matériel coûteux (appareil de soin, cabine), récupérer la TVA peut valoir le coup, d'où l'option ci-dessous.
Puis-je choisir de payer la TVA volontairement ?
Oui. Vous pouvez opter pour la TVA même sous les seuils. L'option se fait par écrit auprès du SIE, prend effet le premier jour du mois de la demande, et vaut deux années civiles, avec reconduction tacite, d'après Service-Public.
Cela peut avoir du sens si vous investissez beaucoup et que vos clients sont des professionnels qui récupèrent la TVA. Pour une clientèle de particuliers, c'est rarement un avantage : vous devrez soit monter vos prix, soit rogner votre marge. Demandez un avis chiffré avant de vous lancer.
Certaines professions sont-elles exonérées de TVA ?
C'est un autre mécanisme, qu'il ne faut pas confondre avec la franchise. Les soins à la personne réalisés par des professions médicales et paramédicales réglementées sont exonérés de TVA (article 261, 4-1° du CGI). Cette exonération vaut quel que soit votre chiffre d'affaires, mais elle suppose que l'acte ait une finalité thérapeutique.
Quelques exemples de réflexion :
- Un kinésithérapeute qui réalise des actes de sa compétence réglementée est en principe exonéré. Mais s'il vend à côté une activité sans lien avec le soin, celle-ci peut être soumise à la TVA.
- Un podologue ou une profession voisine : même logique, selon la nature de l'acte.
- Un psychologue, un diététicien, un masseur bien-être : la situation dépend de votre titre et de la nature de la prestation. Un massage de détente n'est pas un soin thérapeutique.
- Un coiffeur, une esthéticienne, un tatoueur, une prothésiste ongulaire : pas d'exonération, vous relevez de la franchise en base ou de la TVA.
Dans le doute, ne devinez pas : confirmez par écrit avec votre SIE ou votre comptable. Si vous êtes kiné, notre page kinésithérapeutes détaille comment s'organise l'agenda, mais la question fiscale se règle avec votre SIE.
Activité mixte : services et vente de produits
Beaucoup de salons de coiffure vendent des produits en plus des coupes et couleurs. Les seuils diffèrent (37 500 € pour les services, 85 000 € pour la vente), et les règles de cumul sont plus subtiles. Les guides en ligne ne sont pas d'accord entre eux sur ce point, et la fiche officielle consultée n'entre pas dans ce détail. Mon conseil : demandez une confirmation à votre SIE avant de vous fier à un calcul fait à la main. Ça vaut mieux qu'un redressement.
Et en Belgique et en Suisse ?
Les règles sont différentes, et je n'indique pas de chiffre faute d'avoir pu confirmer les montants sur les sites officiels.
- Belgique : il existe un régime de franchise pour les petites entreprises, avec son propre seuil. Renseignez-vous auprès du SPF Finances ou de votre comptable.
- Suisse : l'assujettissement à la TVA dépend d'un seuil de chiffre d'affaires fixé par la loi. Voyez l'Administration fédérale des contributions (AFC).
Ne reprenez surtout pas les seuils français pour ces pays.
Que faire maintenant ?
- Vérifiez votre statut : régime de TVA indiqué par votre SIE, mention sur vos factures.
- Calculez votre chiffre d'affaires HT de l'année précédente et de l'année en cours, par type d'activité.
- Fixez-vous une alerte : par exemple, un point dès que vous atteignez 80 % du seuil de base.
- Anticipez vos prix : si le passage à la TVA se profile, décidez avant de relever vos tarifs ou d'absorber la TVA.
- Mettez à jour vos factures : mention 293 B tant que vous êtes en franchise, TVA détaillée ensuite.
- Faites valider votre situation par votre SIE ou un expert-comptable, surtout en cas d'activité mixte ou de profession de santé.
Si vous sélectionnez un outil de réservation, vérifiez aussi que ses tarifs sont clairs : ceux de BoneBook sont affichés TVA incluse, dès 29 € par mois, sans commission par réservation.
Pour votre salon, la page salons de coiffure montre comment BoneBook s'intègre à votre quotidien.
Questions fréquentes
Une micro-entreprise facture-t-elle la TVA ?+
En principe non, tant qu'elle reste sous les seuils de la franchise en base de TVA : 37 500 € pour les services en 2026 (41 250 € pour le seuil majoré). Elle doit alors porter la mention « TVA non applicable, article 293 B du CGI » sur ses factures.
Que se passe-t-il si je dépasse 37 500 € de chiffre d'affaires en services ?+
Si vous dépassez le seuil de base sans atteindre le seuil majoré de 41 250 €, vous passez à la TVA au 1er janvier de l'année suivante. Si vous dépassez le seuil majoré, vous devenez redevable dès le premier jour du dépassement.
Puis-je récupérer la TVA sur mes achats en franchise de TVA ?+
Non. En franchise en base, vous ne facturez pas de TVA mais vous ne pouvez pas déduire celle de vos achats. Vous pouvez opter pour la TVA auprès du SIE pour la récupérer, l'option valant deux années civiles.
Un kiné ou un podologue en micro-entreprise facture-t-il la TVA ?+
Les soins à la personne réalisés par des professions de santé réglementées sont en principe exonérés de TVA (article 261, 4-1° du CGI), à condition d'avoir une finalité thérapeutique. Les autres prestations peuvent y être soumises : confirmez avec votre SIE.
Faut-il écrire HT ou TTC sur mes prix en franchise de TVA ?+
Sans TVA, le prix HT et le prix TTC sont identiques. Affichez le prix que le client paiera et gardez la même somme sur votre page de réservation et vos factures.